
二氧化碳捕集及资源化利用:从"废气"到"碳资源"的产业革命
二氧化碳,这个曾经被视为 "工业废气" 的分子,正在经历一场身份的重塑。
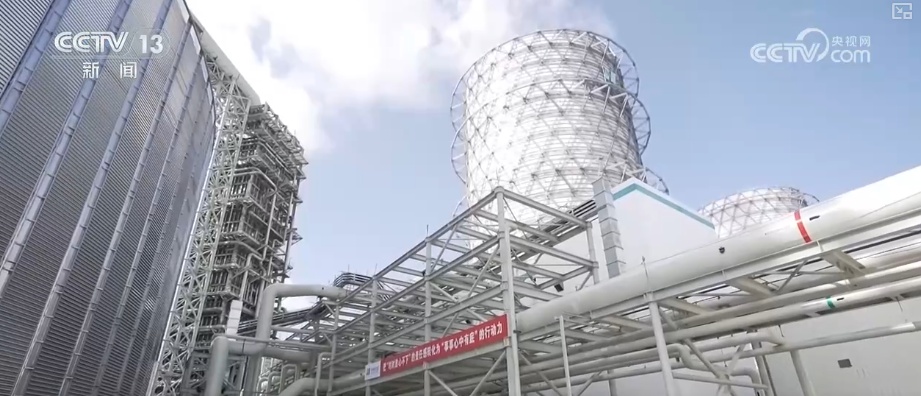
2025 年 9 月,全球规模最大的煤电碳捕集示范工程在华能甘肃正宁电厂正式投运,年捕集二氧化碳 150 万吨,核心装备 100% 国产化。几乎同一时期,中国海油在恩平油田建成国内首个海上 CCUS 项目,未来十年将回注超 100 万吨二氧化碳并驱动原油增产 20 万吨。2026 年 6 月,陕西首条二氧化碳长输管道开工建设,146 公里的 "碳动脉" 将捕集装置与 170 多口油井连成一体。
这些不是实验室里的概念验证,而是正在发生的工业化现实。CCUS—— 二氧化碳捕集、利用与封存,已经从 "要不要做" 的讨论,进入了 "怎么做大规模" 的落地阶段。
这篇文章,我们把 CCUS 的技术路线、利用路径、产业格局、成本经济和政策环境一次讲透。
一、CCUS 是什么:四步走的碳循环闭环
CCUS 的全称是 Carbon Capture, Utilization and Storage,直译就是 "二氧化碳捕集、利用与封存"。它的核心逻辑很简单:把排放到大气中的二氧化碳 "抓" 回来,要么转化为有价值的产品,要么安全地 "藏" 到地下。
一套完整的 CCUS 产业链包含四个环环相扣的环节。
第一步是捕集。 这是整个链条中成本最高、能耗最大的环节,占全流程成本的 60% 到 80%。它要解决的核心问题是:如何从烟气(二氧化碳浓度通常只有 10% 到 15%)甚至空气中(浓度仅约 0.04%)把二氧化碳高效分离出来。捕集后的二氧化碳经过脱水、压缩、液化提纯,纯度可以达到 99% 以上。
第二步是输送。 捕集到的二氧化碳需要运到利用或封存地点。短距离用罐车,长距离则靠管道。超临界状态的二氧化碳(温度 31°C 以上、压力 7.38MPa 以上)具有类似液体的密度和类似气体的黏度,非常适合管道输送。
第三步是利用。 这是 CCUS 区别于传统 CCS(仅捕集与封存)的关键,也是让二氧化碳从 "成本负担" 变成 "价值资源" 的核心环节。利用的路径多种多样,从化工原料到食品,从建材到驱油,我们后面会详细展开。
第四步是封存。 对于无法利用的二氧化碳,需要将其注入地下 800 米以下的地质构造中,通过构造圈闭、溶解、矿化等多重机制实现与大气的长期隔绝。封存场地包括枯竭油气藏、深部咸水层、不可开采煤层、玄武岩等多种类型。
二、捕集技术:四条路线,各有各的战场
碳捕集不是单一技术,而是一个技术谱系。目前主流有四条路线,理解它们的差异,才能看懂为什么不同行业选了不同方案。
燃烧后捕集是目前最成熟、应用最广的路线。 它的原理是在工厂烟囱后面加装吸收塔,用醇胺类化学溶剂(如 MEA、MDEA)与烟气中的二氧化碳在低温下发生化学反应,再通过加热将二氧化碳解析出来。这条路线的最大优势是可以直接加装在现有电厂、水泥厂上,不需要改动锅炉主体,因此特别适合中国以存量煤电改造为主的转型需求。华能正宁项目采用的就是燃烧后捕集,并创新设计了 "二塔合一" 复合式吸收塔,大幅降低了能耗和占地。但它的缺点也很明显:烟气中二氧化碳浓度低,分离能耗大,捕集成本约为 250 到 450 元每吨。
燃烧前捕集主要用于煤气化和制氢工艺。 先把煤或天然气转化为合成气(一氧化碳和氢气),再通过水煤气变换反应将一氧化碳转化为二氧化碳和氢气,然后分离出二氧化碳,剩下的氢气可以作为清洁能源。由于分离是在高压(10 到 80bar)和高浓度(20% 到 50%)条件下进行的,捕集成本可以低至 70 到 230 元每吨。但这条路线系统复杂,仅适用于新建的 IGCC 电站或煤化工装置,无法改造现有燃煤机组。
富氧燃烧走的是另一条思路。 用高纯度氧气替代空气助燃,这样燃烧产物主要就是二氧化碳和水蒸气,冷凝脱水后就能得到高浓度二氧化碳(80% 以上),分离能耗极低。但问题在于,制氧本身需要消耗大量能源,而且锅炉需要重新设计以适应纯氧燃烧环境,因此目前仅适用于新建机组,推广场景受限。
直接空气捕集(DAC)是最 "科幻" 也最具想象空间的路线。 它直接从大气中捕集二氧化碳,不依赖任何排放源,可以部署在任何地方,甚至能处理交通、农业等分散式排放。但空气中二氧化碳浓度仅约 400ppm,捕集成本高达 1500 到 4000 元每吨以上,目前仍处于早期商业化阶段。全球 DAC 领军者是瑞士 Climeworks 公司,采用模块化固态吸附剂,年碳去除量已超 5 万吨。2026 年,伯克利大学 Yaghi 团队在《自然・可持续性》发表了新型 COF-1000 材料,空气捕集速率创下新纪录,为 DAC 降本带来了新的希望。
三、资源化利用:二氧化碳的五条 "再就业" 路径
捕集只是手段,利用才是 CCUS 的灵魂。目前二氧化碳资源化利用主要有五条技术路径,成熟度和经济性各不相同。
路径一:化工利用 —— 加氢制甲醇,最成熟的工业化路线
在催化剂作用下,二氧化碳与绿氢反应生成甲醇,这是目前最成熟、规模最大的二氧化碳化工利用途径。甲醇既是重要的化工原料,也可以作为清洁燃料。冰岛已建成 10 万吨每年的二氧化碳制甲醇项目,中国多个千吨级至万吨级示范项目也在推进。除了甲醇,二氧化碳还可以通过与环氧化物共聚合成可降解塑料(聚碳酸亚丙酯,PPC)和高值有机碳酸酯,江苏已形成万吨级产能。
这条路线的瓶颈在于绿氢成本。二氧化碳制甲醇中,氢气成本占总成本的 60% 以上,只有当可再生能源制氢价格足够低时,才能与传统化石路线竞争。
路径二:生物利用 —— 微藻固碳,把二氧化碳 "吃" 成高值产品
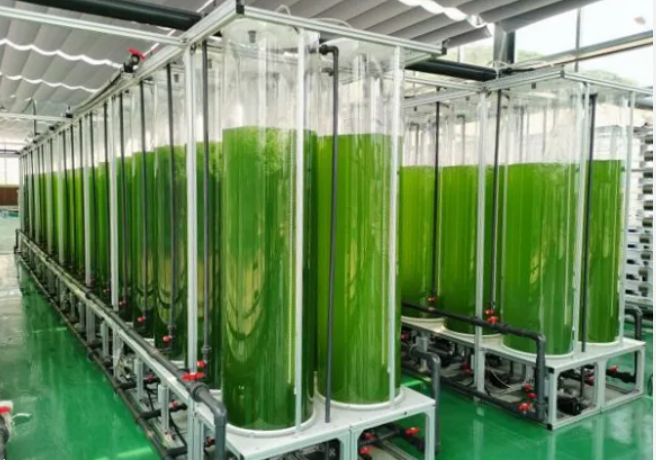
微藻是自然界的固碳高手,某些藻类的光合效率是陆生植物的数倍。将捕集的二氧化碳通入光生物反应器,微藻通过光合作用吸收二氧化碳,藻体可以加工成饲料、生物柴油、营养品甚至航空燃料。杭州正在建设千吨级微藻固碳示范工程,占地 2 公顷,养藻水体约 3600 吨,年固碳约 1000 吨。此外,二氧化碳作为气肥用于温室大棚也是成熟的商业化应用,能显著提升蔬菜产量。
路径三:矿化利用 —— 把二氧化碳 "变成" 石头和建材
矿化利用的原理是让二氧化碳与含钙、镁的矿物或工业废渣(钢渣、电石渣、粉煤灰)反应,生成稳定的碳酸盐。这个过程模拟了自然界的岩石风化,但速度快得多。反应产物可以替代水泥熟料、生产建筑骨料,实现 "以碳造建材"。矿化利用的优势是封存永久性好、不存在泄漏风险,且产品有直接市场需求,目前处于中试到商业化初期阶段。
路径四:食品与农业 —— 人工合成淀粉,"喝西北风" 正在成为现实
2021 年,中国科学院天津工业生物技术研究所在《科学》杂志发表重大突破:国际上首次实现从二氧化碳到淀粉的从头合成。这套技术的流程是:先用绿电电解水制取氢气,再让氢气与二氧化碳合成甲醇,最后通过人工智能设计的多酶级联反应,仅用 11 步就把甲醇转化为淀粉 —— 而自然界中玉米合成淀粉需要数十步复杂的生化反应。
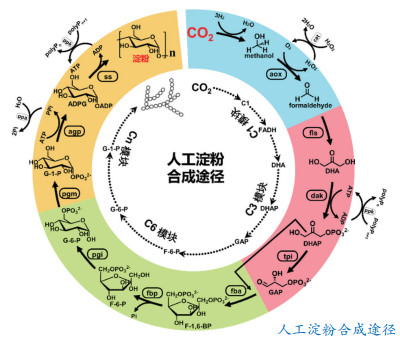
数据令人震撼:人工淀粉合成速率是玉米自然种植的 8.5 倍,能量转化效率是传统光合作用的 5 倍以上。2026 年,合肥长丰的中试装置已成功产出淀粉样品,成本在五年内下降了约 80%,预计 2030 年有望与玉米淀粉价格持平。如果未来实现万吨级工业化,年产 10 亿吨淀粉可节约约 5 亿亩耕地,同时年减碳 18 亿吨。
路径五:驱油利用 —— 最具经济性的 CCUS 模式
把二氧化碳注入油藏,既能提高原油采收率(通常可提升 10% 到 15%),又能把二氧化碳永久封存在地下,这就是 "以碳驱油、以油固碳"。这是目前唯一能实现正向现金流的 CCUS 模式,因为增产的原油收入可以抵消捕集和输送成本。胜利油田累计注入二氧化碳超 200 万吨,示范区日产油量从 220 吨提升至 460 吨;延长石油百万吨全流程一体化项目把二氧化碳注入 170 多口油井;中国海油恩平油田则开创了海上二氧化碳驱油的新模式。
四、地质封存:把二氧化碳安全地 "藏" 起来
对于无法通过利用途径消纳的二氧化碳,地质封存是最终的托底方案。
适合二氧化碳封存的地质构造主要有六类:枯竭油气藏、深部咸水层、不可开采煤层、玄武岩、盐穴和二氧化碳水合物。其中,枯竭油气藏和深部咸水层是目前最主要的封存类型。
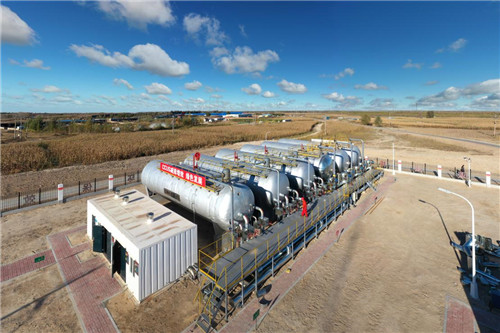
枯竭油气藏的优势在于已有现成的圈闭构造和井网,还可以结合二氧化碳驱油实现收益。深部咸水层则分布更广、容量更大,二氧化碳注入后通过构造圈闭、溶解于地层水、与围岩反应矿化等多重机制实现永久封存。玄武岩矿化封存是一种更 "彻底" 的方式 —— 二氧化碳注入玄武岩后,与岩石中的钙镁离子反应生成碳酸盐矿物,冰岛 CarbFix 项目显示两年内矿化率可达 95% 以上,几乎不存在泄漏风险。
封存的关键不仅在于 "注进去",更在于 "守得住"。目前主流的监测手段包括时移四维地震(追踪二氧化碳羽流的运移轨迹)、微震监测(监测盖层稳定性和诱发地震)、重力和电磁监测等。全球运营最久的挪威 Sleipner 项目自 1996 年运营以来,先后开展了 10 次三维地震调查,建立了完善的监测体系。
中国的地质封存理论容量极大,陆上主要分布在鄂尔多斯、渤海湾、准噶尔、珠江口等盆地,海上南海和东海盆地也具备大规模咸水层封存条件。但源汇匹配是核心挑战 —— 排放源集中在东部沿海,而优质封存场地多在西部和海上,这使得长距离输送成为不可避免的环节。
五、全球与中国:产业格局正在重塑
全球 CCUS 产业正从概念验证加速走向工程化落地。根据 IEA 的数据,截至 2026 年初,全球运营中的二氧化碳捕集能力约为 5000 万吨每年,在建和运营设施超过 800 座,项目管道总产能约 9.3 亿吨每年。全球 CCUS 市场规模预计从 2026 年的约 55 亿美元增长到 2035 年的 346 亿美元,年复合增长率超过 22%。
区域格局上,北美目前仍处于领先地位,但 2026 年上半年管道产能有所收缩。欧洲凭借挪威 Sleipner 等先驱项目和冰岛 Climeworks 的 DAC 技术占据创新高地。亚太地区的新增产能贡献率首次突破 45%,中国是核心驱动力。中东地区原计划 2030 年建成 2000 万吨每年产能,但受地缘冲突影响可能下调至 1200 万吨。
中国的 CCUS 发展可以用 "加速跑" 来形容。在项目规模上,华能甘肃正宁电厂年捕集 150 万吨,是全球最大的煤电碳捕集工程,攻克了低能耗吸收溶剂、超大型分离塔器、节能型超临界二氧化碳压缩机等关键技术。延长石油、胜利油田、中国海油等项目则覆盖了陆上化工、陆上油田、海上油田等多种场景。在技术创新上,人工合成淀粉、微藻固碳、二氧化碳制可降解塑料等方向中国均处于国际第一梯队。在产业链上,从捕集溶剂、压缩机到管道运输、地质封存,中国已形成较完整的供应链。
六、成本与经济性:横在规模化面前的最大门槛
尽管进展显著,成本仍然是 CCUS 大规模推广的最大瓶颈。
当前中国低浓度烟气的碳捕集成本约为 250 到 450 元每吨,算上运输和封存,全流程总成本可达 350 到 600 元每吨。而当前全国碳市场的碳价仅在 50 到 100 元每吨区间,巨大的价差意味着 CCUS 项目目前尚无法单纯依靠碳收益实现盈利。
分行业来看,电力行业的净减排成本约为 300 到 600 元每吨,水泥行业为 180 到 730 元每吨,而煤化工和石油化工由于二氧化碳浓度高、可结合驱油利用,成本相对较低。延长石油榆林煤化工项目的捕集成本已低至 105 元每吨,这证明了在高浓度排放源上 CCUS 已经具备较好的经济性。
降本的路径是清晰的。一是技术创新,开发低能耗新型吸收剂、膜分离、固体吸附剂和化学链燃烧技术,其中化学链燃烧有望将捕集成本降低 50% 以上。二是规模效应,百万吨级装置的单位投资显著低于十万吨级。三是场景优选,优先在二氧化碳浓度高、排放稳定连续的行业布局。四是绿氢耦合,利用低成本可再生能源制氢提升利用环节收益。五是装备国产化,华能正宁项目已实现核心装备 100% 国产化,这将持续压低投资成本。
七、政策与标准:商业化的制度底座正在搭建
CCUS 项目前期投资大、回报周期长,离不开政策的强力支撑。近年来,中国的 CCUS 政策体系正在加速完善。
在顶层设计上,2021 年《2030 年前碳达峰行动方案》明确提出推广 CCUS 试点示范。2026 年 6 月,国家能源局发布《能源领域节能降碳行动计划(2026—2028 年)》,明确在鄂尔多斯、渤海湾、准噶尔、珠江口四大盆地布局二氧化碳驱油封存项目。
在碳市场衔接上,2025 年出台的《碳排放权交易管理暂行条例》首次将 CCUS 项目纳入配额清缴抵扣范围,允许每吨封存二氧化碳按 1.2 吨当量折算配额。CCER(国家核证自愿减排量)市场也在重启,CCUS 项目方法学正在制定中。"十五五" 期间,全国碳市场将基本覆盖工业领域主要排放行业,这将为 CCUS 创造更大的碳收益空间。
在财政支持上,中央对符合技术标准的 CCUS 项目按设备投资的 30% 给予预算内投资补助,2025 年专项补助资金达 14.6 亿元,同比增长 58.7%。内蒙古、广东、山东等 11 个省份发布了地方专项补贴政策,对年利用量超 10 万吨的二氧化碳制甲醇项目给予最高 200 元每吨的运营补贴。
在标准体系上,2026 年 1 月市场监管总局批准发布 12 项 CCUS 国家标准,于 2026 年 7 月 1 日正式实施,覆盖捕集、输送、封存全流程以及术语和减排量评估等基础环节。其中《商用 CCUS 项目全生命周期技术规范》明确要求捕集效率不低于 90%、运输损耗率不超过 1.2% 每百公里,为行业规范化发展奠定了基础。
八、前沿技术:下一代 CCUS 长什么样
当前的 CCUS 技术仍在快速迭代,几个前沿方向值得重点关注。
在捕集环节,膜分离技术正在走向成熟。混合基质膜和氧化石墨烯膜已实现 90% 的二氧化碳捕集率,且无需热再生、可连续运行。固体吸附剂方面,胺功能化介孔硅材料在 400ppm 大气浓度下容量可达 0.5 到 2.5 毫摩尔每克,再生温度仅 80 到 120 摄氏度,循环稳定性超过 1000 次。化学链燃烧通过氧载体材料传递氧气,从源头避免氮气混入,系统效率高,捕集成本可较传统技术下降 50% 以上。
在利用环节,电催化和光催化二氧化碳还原是热门方向。电催化可以在常温常压下将二氧化碳转化为一氧化碳、甲酸、乙烯等化学品,与可再生电力直接耦合;光催化则模拟光合作用,直接利用太阳能驱动二氧化碳转化。人工智能辅助的催化剂和酶设计正在大幅加速研发进程,人工合成淀粉的突破就是 AI 设计酶催化体系的经典案例。
在封存环节,玄武岩矿化封存正在从示范走向推广,微纳米气泡注入技术可以提升咸水层的封存效率和溶解速率。海洋碱化增强等新型负排放技术也在研究探索中。
九、挑战与展望:道阻且长,行则将至
CCUS 的大规模推广仍面临多重挑战。成本高企是最直接的障碍,全流程 350 到 600 元每吨的成本与当前碳价之间存在巨大缺口。能耗巨大是另一个痛点,燃烧后捕集的再生能耗会消耗电厂发电量的 15% 到 30%。地质封存的长期安全性需要持续验证,源汇空间错位导致输送成本高,公众对封存项目的接受度也有待提升。
但趋势是明确的。CCUS 正在从 "单一封存" 向 "捕集 — 利用 — 封存一体化" 演进,从 "工业示范" 向 "产业集群" 演进。未来的 CCUS 园区,可能同时集成捕集装置、绿氢工厂、甲醇合成线、微藻反应器和封存井,形成一个闭环的 "碳循环工厂"。随着技术进步、规模效应和政策完善,成本下降是确定性事件。国际能源署预测,到 2030 年全球 CCUS 管道产能将达到 4.3 亿吨每年,而到 2050 年净零排放情景下,CCUS 需要承担数十亿吨级的减排量。
对于能源、化工、建材等高排放行业而言,CCUS 不是可选项,而是实现碳中和的关键托底技术。对于投资者和创业者而言,围绕捕集材料、绿氢耦合、高值化利用的创新机会正在涌现。
结语
二氧化碳曾经是令人头疼的 "废气",但在 CCUS 的技术体系下,它正在变成一种可管理、可利用、可交易的 "碳资源"。从驱油增产到合成淀粉,从可降解塑料到矿化建材,二氧化碳的 "再就业" 故事才刚刚翻开第一章。
技术的进步,最终会让 "减排" 不再只是负担,而成为新的增长引擎。这,或许就是 CCUS 真正的价值所在 —— 它不仅是一种减排手段,更是一场关于资源观和发展方式的深层变革。
评论
春风得意马蹄疾
干货推荐
计算机材料设计Materials-Studio教程5
活着
33 2
计算机材料设计Materials-Studio教程12
活着
44 2
有髓神经纤维超微结构
Mr弘🔬
57 5
如何用ABAQUS输出局部坐标系上的投影力值?
小刀
90 9
lammps中文教程12
春风得意马蹄疾
87 2
模态分析到底在算啥?搞懂这个,结构为什么会自己振动就明白了
莫名其妙
64 4