
碳捕集不是“万能解药”:CCUS 的化学、物理与真实成本
导语:在 2050 年净零排放的路线图里,太阳能、风电、储能总是最先被讨论,但全球仍有约六成以上的 CO₂ 排放来自“难减排行业”——水泥、钢铁、化工、长途航运。这些行业的工艺过程注定要燃烧化石燃料或释放过程 CO₂,单纯靠“少烧一点”难以解决。于是,CCUS(Carbon Capture, Utilization and Storage,碳捕集、利用与封存)被反复写进政府报告和能源企业战略。但它到底是减排的“灵丹妙药”,还是被高估的技术安慰剂?我们需要回到化学键、地质剖面和财务报表里去看。
01|为什么反复提起 CCUS:难减排行业的“最后一公里”
2024 年全球与能源相关的 CO₂ 排放约 374 亿吨,其中电力部门约占 40%,但交通、工业过程和工业热源合计更高。IEA 在《Net Zero by 2050》中明确指出:仅靠可再生能源,无法在 2050 年前完全脱碳——水泥(石灰石煅烧释放的过程 CO₂)、钢铁(焦炭还原)、化工(合成氨、甲醇裂解)、长途海运和航空都需要 CCUS 或类似“负排放”工具兜底。
所谓 CCUS,是 Carbon Capture、Utilization、Storage 三个动作的串联:先从排放源把 CO₂ 分离出来;再把它或利用(驱油、生产化学品、矿化建材)或注入深部地质体封存。Global CCS Institute 在 2025 年的《Global Status of CCS》中统计,全球已有 超过 70 个商业级 CCUS 设施,合计设计捕集能力约 6.2 亿吨/年,其中运行中的约 45 MtCO₂/年,覆盖北美、欧洲、中国、中东和澳大利亚。中国自 2023 年齐鲁石化—胜利油田百万吨级 CCUS-EOR 项目投运以来,已有十多个示范工程落地。
但数字会骗人:这 45 Mt 仅相当于全球化石 CO₂ 排放的约 1.2%。换句话说,CCUS 的“今天”和全球“碳中和”的“需要”之间,仍隔着两到三个数量级。下面就让我们从捕集、利用、封存三段流程开始拆解。
图 1|冷却塔与烟囱是 CCUS 试图“截流”的碳排放源头
02|三种捕集路线:燃烧前、燃烧后与富氧燃烧
目前工业级的 CO₂ 捕集主要走三条技术路线。
燃烧后捕集(Post-combustion) 是最成熟、商业项目最多的一种:先正常燃烧化石燃料产生烟气(CO₂ 浓度约 4–15%),再用化学吸收液(如乙醇胺 MEA、复配胺、氨基酸盐)把 CO₂ “抓”出来。代表项目是加拿大 SaskPower 的 Boundary Dam(2014 年投运,100 万吨/年,捕集率约 90%,捕集成本约 100 美元/吨 CO₂)和美国 Petra Nova(2017 年投运,140 万吨/年,采用日本 Kansai 复配胺 KS-1,能耗降至约 2.6 GJ/吨 CO₂,成本约 70 美元/吨)。
燃烧前捕集(Pre-combustion):先把燃料在高压下气化成合成气(CO + H₂),通过水煤气变换把 CO 转化为 CO₂,再用物理或化学方法分离。CO₂ 浓度高(30–60%)、分离驱动小,但流程复杂,适合 IGCC(整体煤气化联合循环)电厂和合成氨/合成甲醇装置。
富氧燃烧(Oxy-fuel):用纯氧(而不是空气)助燃,产物是 CO₂ + 水蒸气,CO₂ 浓度可达 70–90%,理论上捕集更容易;但制氧本身耗能巨大,对锅炉和高温材料要求高,2024–2025 年仍处于示范阶段。
IEA 2024 年《CCUS Projects Database》和 Global CCS Institute 2025 报告给出的参考数据是:燃烧后捕集 TRL 8–9,成本 40–70 美元/吨;燃烧前 TRL 7–8,40–65 美元/吨;富氧 TRL 6–7,50–80 美元/吨。要把成本继续往下压,关键不在“捕集方法”,而在“溶剂再生能耗”——而这正是化学决定的。
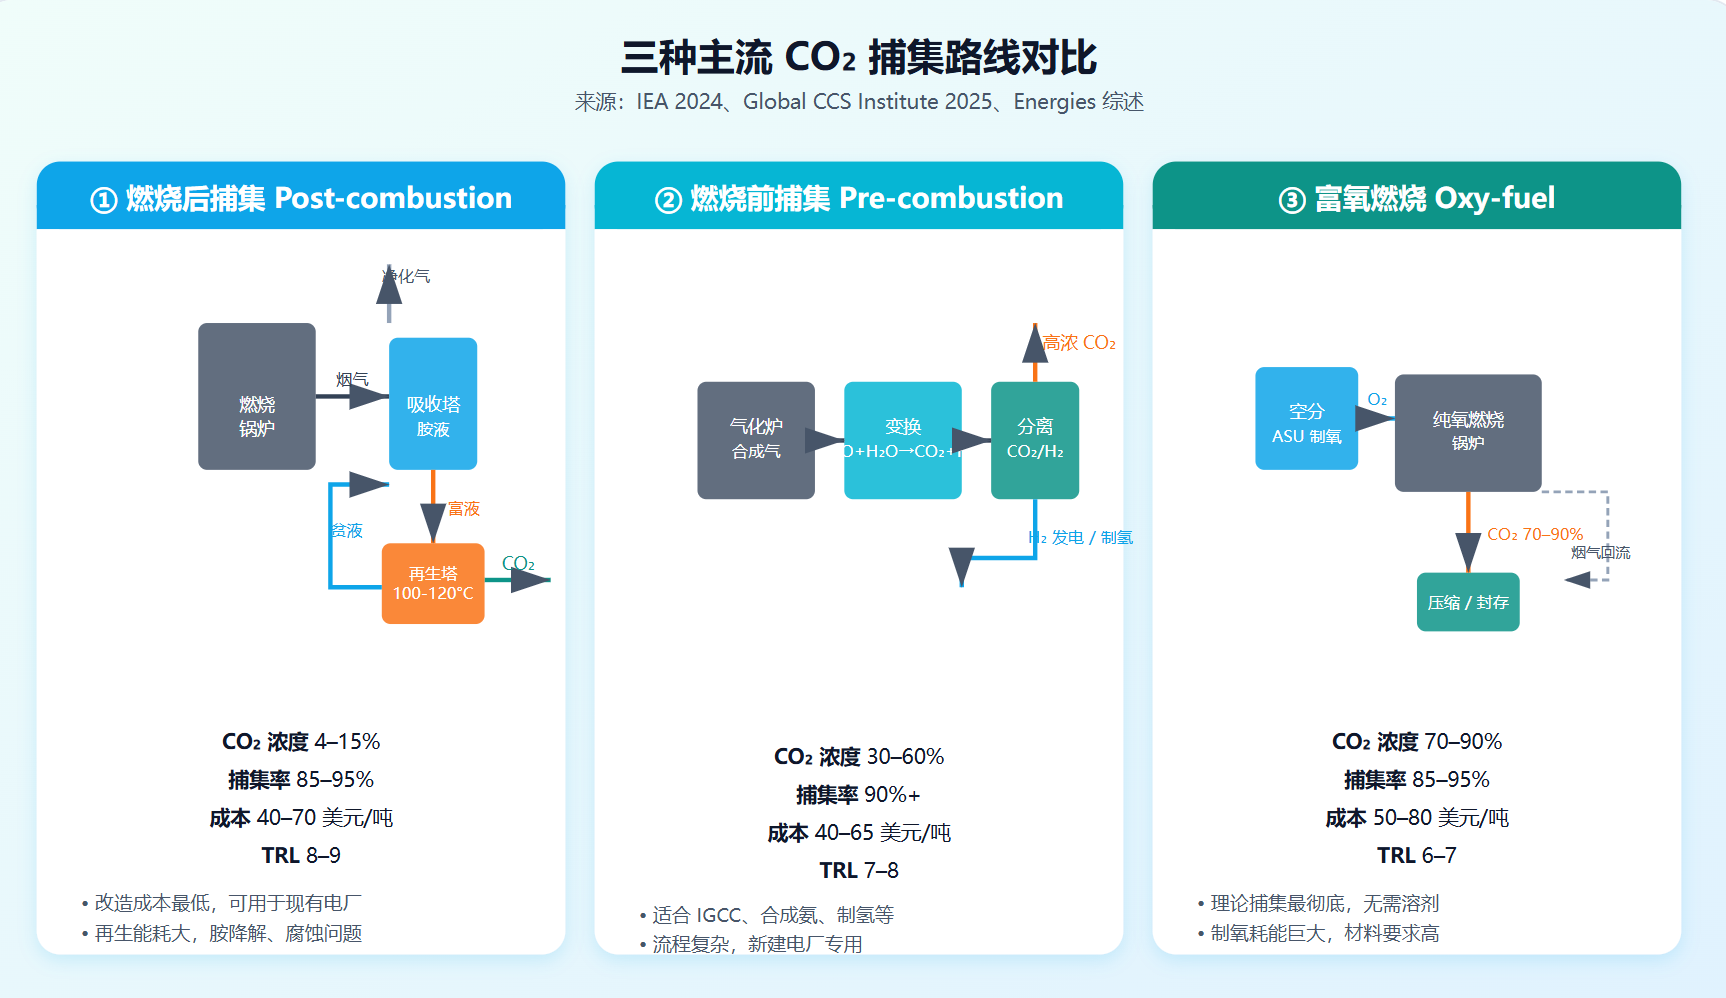
图 2|三种主流 CO₂ 捕集路线工艺示意与对比
03|吸附化学:胺溶液怎么“抓住”再“放开”CO₂
燃烧后捕集的核心是“化学吸收”。最经典的反应发生在乙醇胺(MEA)等一级胺水溶液里:

CO₂ 是酸性气体,遇到弱碱性胺分子,会被“抓住”形成氨基甲酸盐(carbamate)和质子化胺。这个反应在 40–60 °C 就能自发进行,因此可以让烟气穿过吸收塔,把 CO₂ 留下来。
但吸收了 CO₂ 的富液必须 加热到 100–120 °C 才能把 CO₂ 重新“吐”出来,这个再生过程的能耗决定了整个捕集的经济性。传统 MEA 工艺的能耗高达 3.5–4.0 GJ/吨 CO₂,电厂若装上捕集装置,全厂发电效率通常下降 8–12 个百分点,这是 CCUS 长期被批评“耗能太大”的化学根源。
第二代技术的核心思路是 降低再生热。日本 Kansai Electric 的 KS-1 复配胺(含哌嗪)把再生热降到 2.6 GJ/吨;英国 NZT Power 和法国 Dunkirk(“3D”项目,2025 年投运)采用第三代相变溶剂,加热后溶剂自动分成贫液和富液两相,只把富液送去再生,能耗进一步压到 2.2 GJ/吨 CO₂,成本降至约 39 美元/吨。
另一条路线是 固体吸附剂:把胺基嫁接到多孔硅胶、MOF(金属有机框架)或活性炭上,烟气通过吸附床时 CO₂ 被物理或化学吸附,再用变压(PSA)或变温(TSA)解吸。这种方法无废水、腐蚀小,特别适合水泥和玻璃窑炉的低浓度烟气,但吸附剂寿命和大规模制造仍是工程瓶颈。
无论如何,“捕集”只解决了 CO₂ 的去处问题。下一步是怎么利用、怎么封存——而这又是物理和地质的故事。
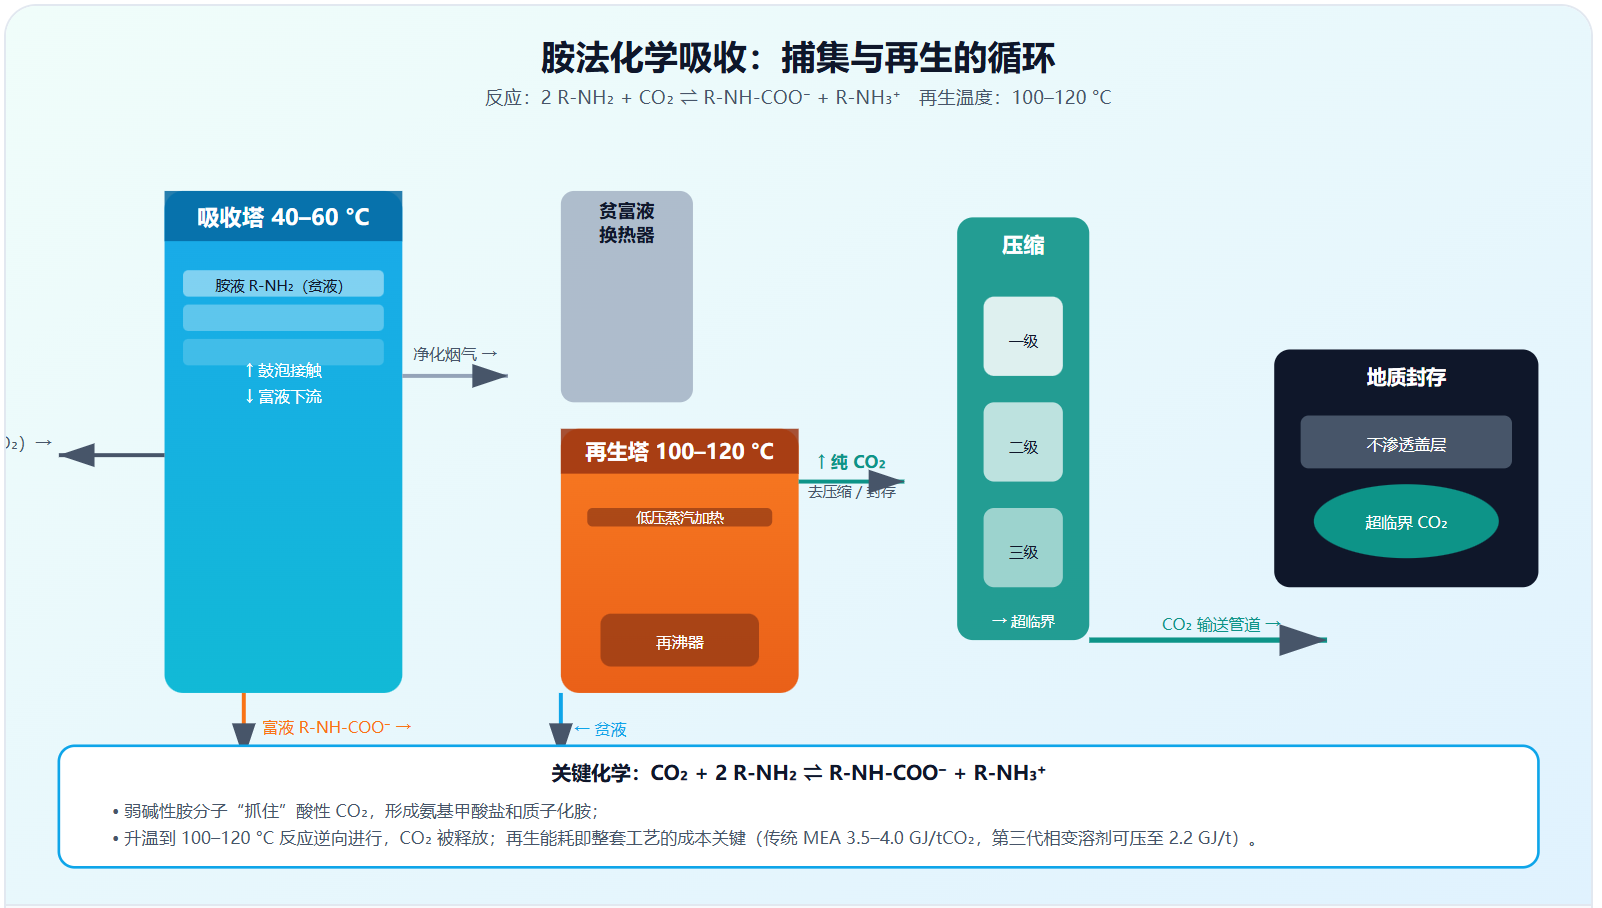
图 3|胺法化学吸收捕集:从烟气捕集到加热再生的循环示意
04|CO₂ 藏到哪里:咸水层、枯竭油气藏与玄武岩矿化
封存(Storage)是 CCUS 的最后一环,也是公众最担心的环节。目前三大主流去向:
① 咸水层(Saline Aquifer):深部(通常 800 米以上)多孔砂岩被不渗透盖层封住,盐水占据孔隙。把超临界 CO₂(温度 >31 °C、压力 >7.4 MPa)注入后,CO₂ 上浮置换盐水,被盖层长期圈闭。全球理论潜力估计在 2,000–20,000 GtCO₂ 量级,远超人类排放总量。挪威 Sleipner 项目自 1996 年起每年向北海 Utsira 咸水层注入约 100 万吨 CO₂,2024 年累计已超过 18 Mt,是全球最长寿的工程示范。澳大利亚 Gorgon、加拿大 Quest 也都是咸水层注入。
② 枯竭油气藏 + EOR:把 CO₂ 注入接近枯竭的油田,既能提高石油采收率(EOR,Enhanced Oil Recovery),又能把 CO₂ 永久封存在圈闭里。中国齐鲁石化—胜利油田百万吨级 CCUS 项目即采用这种模式,2023 年投运,是亚洲规模最大的 CCUS-EOR 工程。但争议在于:注入的 CO₂ 只有约 50–60% 真正被封存,其余随原油采出,需要循环回注或分离。
③ 玄武岩矿化(Mineralization):CO₂ 溶于水后与玄武岩中的钙镁硅酸盐反应,生成稳定的碳酸盐矿物。冰岛 Carbfix 项目(与 Hellisheidi 地热电厂配套)证明,在 700 米深的玄武岩里,CO₂ 可在 不到 2 年内 95% 以上矿化,2024 年扩展到每年 36,000 吨的规模。中国新疆塔里木、广东雷州半岛、印度 Deccan 都有大面积玄武岩,但需要淡水、注入井和监测体系配套。
封存环节真正决定“减不减排”的,是 MRV(Monitoring, Reporting, Verification)——通过地震、电磁、示踪剂、InSAR 等手段长期监测地下 CO₂ 羽流是否泄漏、是否诱发地震。国际经验显示,良好选址与连续监测下,年泄漏率可控制在 0.01% 以下;但学术界仍在争论长期(>1,000 年)的累计风险。
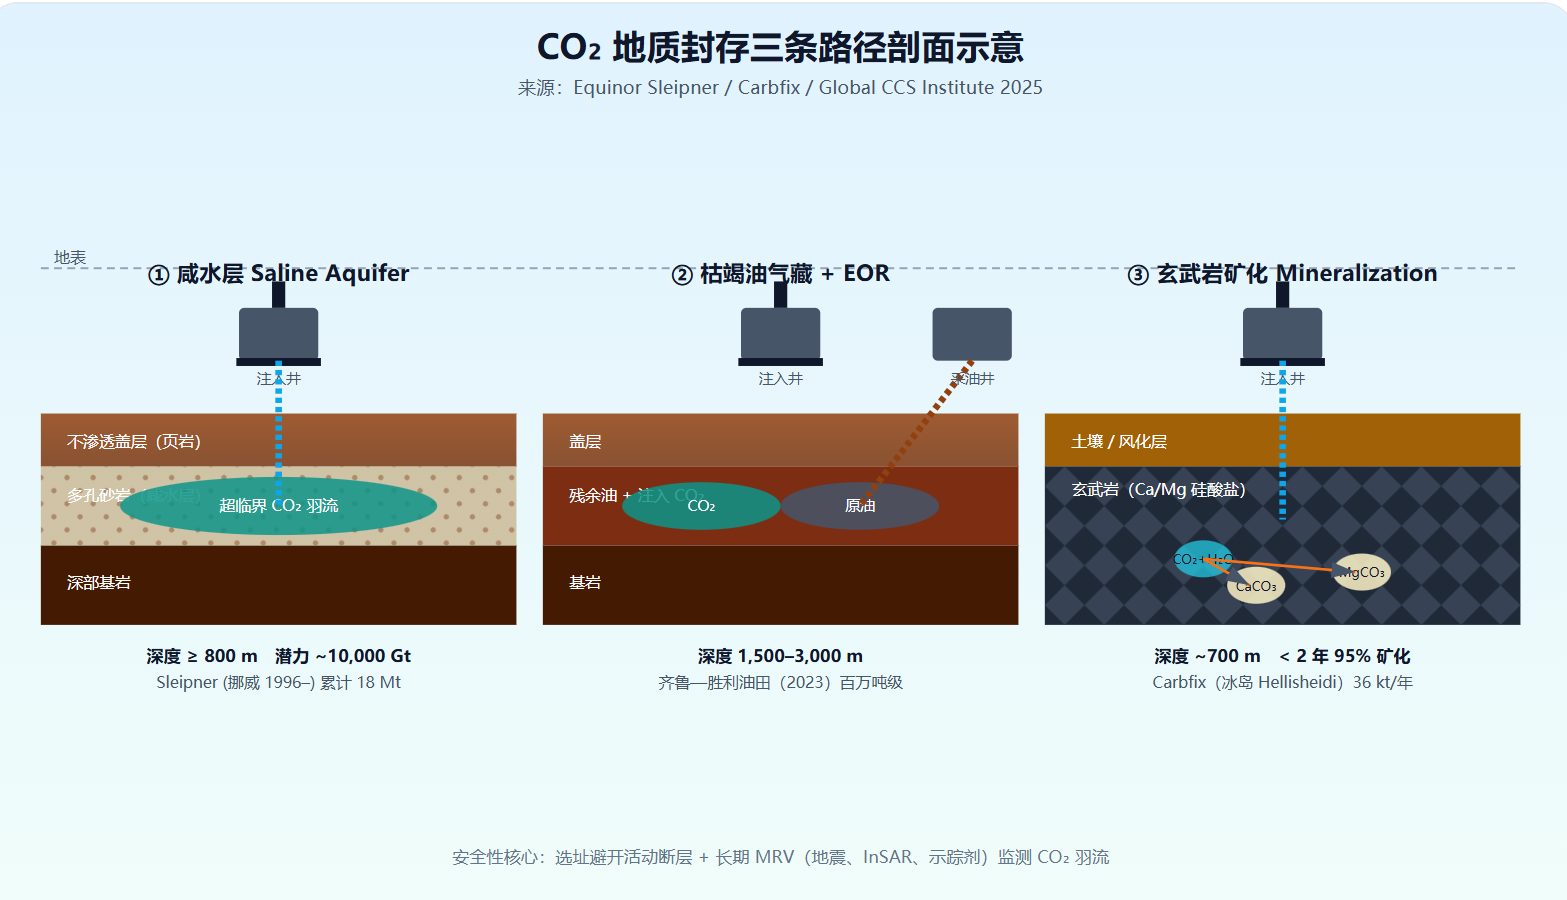
图 4|CO₂ 地质封存三种主要途径剖面示意
05|成本与部署:技术已可行,经济才是关卡
从工程上看,CCUS 已经能跑:从 1996 年的 Sleipner 到 2023 年的齐鲁—胜利油田,单点技术都被反复验证过。真正卡住它的是成本曲线与商业模式。
IEA 与多份 2024–2025 年综述给出的捕集成本区间大致是:燃烧后 40–70 美元/吨 CO₂,燃烧前 40–65 美元/吨,富氧 50–80 美元/吨,直接空气捕集(DAC)则高达 120–600 美元/吨。Carbon Engineering 等 2025 年的工程经济研究表明,当 DAC 装置规模达到 1 Mt/年,捕集成本可压到 97–168 美元/吨(gross);但当前最大单台 Climeworks Mammoth 仅 36,000 吨/年,单位成本仍在 1,000 美元/吨附近。
各国用来填补这个缺口的工具是 碳价 + 补贴。欧盟 ETS 2024 年均价 65–70 €/吨(约 70–80 美元),让水泥、化工的燃烧后捕集项目终于接近盈亏平衡。美国 45Q 税收抵免对地质封存提供 85 美元/吨,对 DAC + 永久封存最高 180 美元/吨;2024 年 DOE 还在“双基础设施法案”下为德州、路易斯安那两个 DAC Hub 投入 12 亿美元。中国 CCER 重启后,CCUS 项目预计可获得 50–80 元/吨自愿减排收益。
真正的好消息是成本正在下降。北京理工大学能源与环境政策研究中心 2025 年的统计显示,全球碳捕集成本从 2014 年的约 100 美元/吨降至 2025 年的约 39 美元/吨,11 年降幅超 60%,主要来自第二代、第三代溶剂与规模化。IEA 在 2024 年《CCUS Outlook》中预计,到 2030 年主流技术可降至 25–35 美元/吨,与 60–80 美元/吨的全球碳价区间形成“黄金交叉”,届时 CCUS 将不再依赖补贴也能商业化。
但要达到这一拐点,2025–2030 年是关键窗口:全球需要建成数个千万吨级区域枢纽,把捕集、运输、封存基础设施共享给多个排放源——类似欧洲北海“Northern Lights”、阿联酋 Al Reyadah、美国 Gulf Coast Hub 这样的集群。中国也在推动“鄂尔多斯千万吨级 CCUS 集群”,预计 2027 年前后投运。
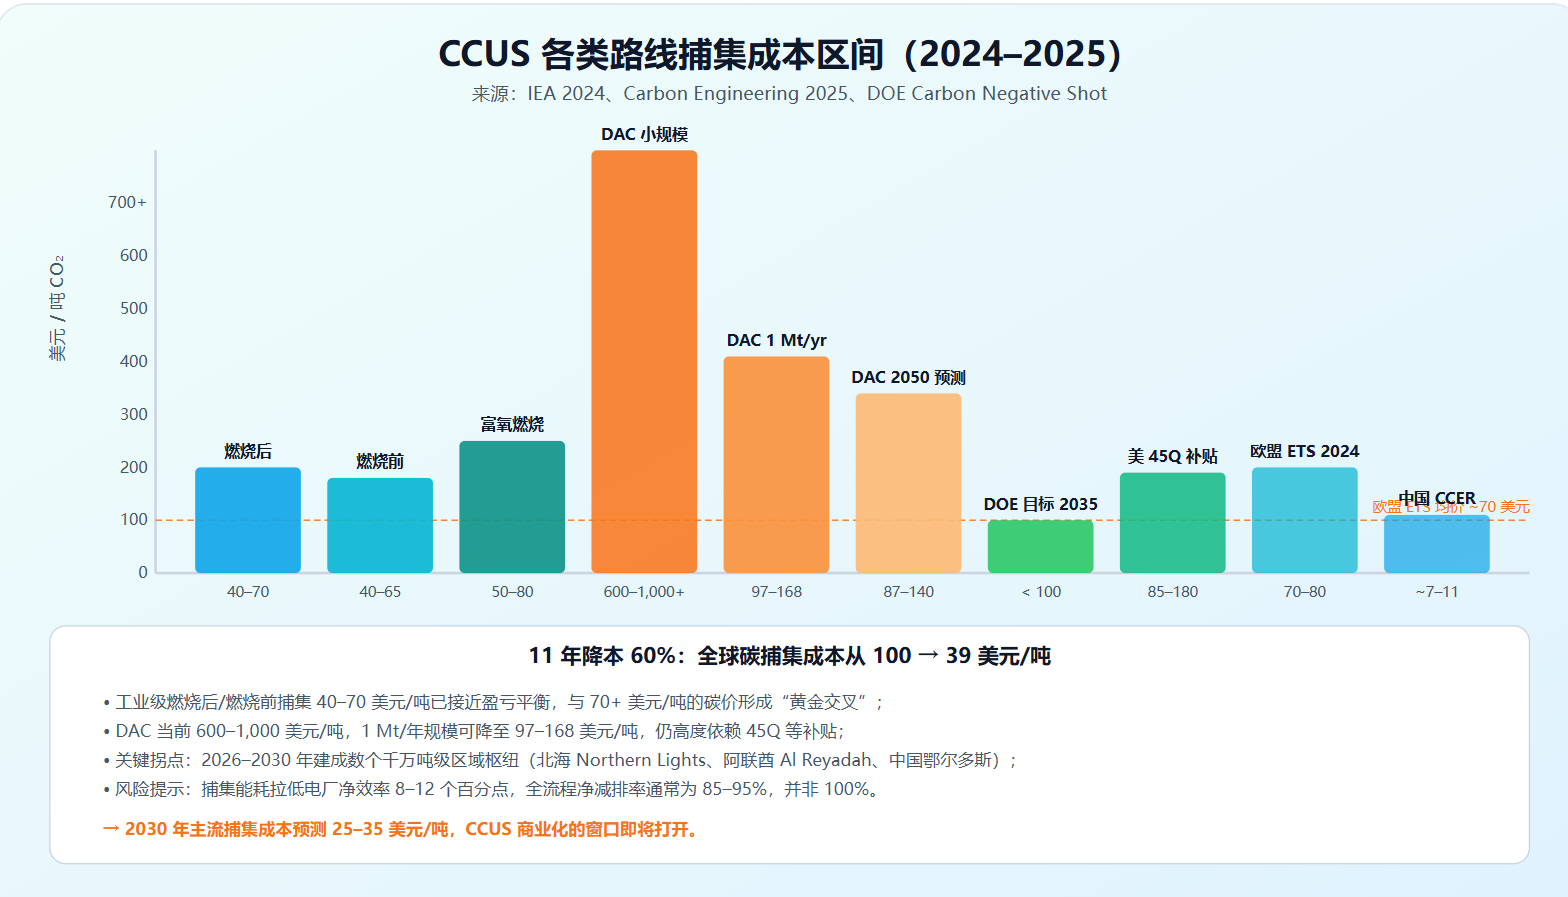
图 5|各类 CCUS 路线捕集成本区间(2024–2025)
06|科学辟谣:关于 CCUS 的四个常见误区
误区 1 “CCUS 只是给化石能源续命,毫无意义”
事实:可再生能源对电力部门很有效,但水泥、钢铁、化工、航运在 2050 年前都没有零碳替代工艺。IEA、IPCC 均明确将 CCUS 列为这些“难减排行业”的必要补充,而非替代。问题是它不能延缓可再生替代——必须并行。
误区 2 “直接空气捕集(DAC)马上能解决一切”
事实:目前全球 DAC 在运行 + 在建合计仅约 240 万吨/年,单价 120–1,000 美元/吨。要达到美国能源部“Carbon Negative Shot”目标(2035 年 <100 美元/吨、年捕 1 亿吨),仍需 15–20 年与至少数千亿元投资。
误区 3 “CO₂ 藏到地下就永远安全”
事实:Sleipner、Quest 等项目长期监测显示年泄漏率可 < 0.01%,但理论模型预测 1,000 年以上仍可能有缓慢渗漏和诱发微震的风险。选址避开活动断层、老油气藏优先、长期 MRV 是关键。
误区 4 “装上 CCUS,电厂减排就是 100%”
事实:捕集装置本身要消耗蒸汽和电力,电厂净发电效率通常下降 8–12 个百分点(取决路线)。从烟囱到地下全流程的“净减排率”一般在 85–95%,而不是 100%。
图 6|工业管网与阀门:CCUS 的“血管”,也是成本与安全的关键(Unsplash / Ricardo Gomez Angel)
结语|CCUS 是“必要补充”,不是“零碳主菜”
CCUS 把化学(胺吸收、相变溶剂)、物理(超临界 CO₂、流体在多孔介质中的迁移)和地质学(咸水层圈闭、玄武岩矿化)拧成一条链条,去做可再生能源单独做不到的事:在水泥、钢铁、化工的烟囱口,把碳“截住”,并在地下找一条长久的归宿。
但科学已经反复说明:CCUS 不是零碳的“主菜”,它只是“配菜”。它的真正价值在于补足难减排行业的缺口,并与森林碳汇、海洋碱化、DAC 等一起组成负排放工具箱。能源系统的主菜仍然是节约用电、可再生电力、电气化与流程革新——没有它们,CCUS 会沦为化石能源的“赎罪券”;有了它们,CCUS 才能成为真正能走到 2050 年净零目标的那块拼图。
评论
春风得意马蹄疾
干货推荐

vasp声子谱计算(DFPT)
王磊
774 4

CP2K计算能带结构与DOS图
齐振宏
309 2
lammps中文教程5
春风得意马蹄疾
47 2
计算机材料设计Materials-Studio教程12
活着
44 2
计算机材料设计Materials-Studio教程5
活着
32 2
计算机材料设计Materials-Studio教程4
活着
34 1